

Czyli o tym, dlaczego klient z największą fakturą bywa tym, który najwięcej Cię kosztuje.
Ten klient jest z Tobą od lat. Kiedy ktoś pyta, jak idzie firma, wymieniasz go pierwszego, bo jego logo dobrze wygląda w portfolio, a przelewy przychodzą co miesiąc. Jest tylko kilka drobiazgów. Telefon w piątek po siedemnastej, bo „to pilne”. Trzecia runda poprawek do rzeczy, która była zaakceptowana. Raport w formacie, którego nie robisz nikomu innemu. Faktura opłacona po dwóch miesiącach, bo „taki mamy proces po naszej stronie”.
Każdy z tych drobiazgów osobno nie jest problemem. Razem są etatem.
Brzmi znajomo? Większość właścicieli małych firm ocenia klientów po tym, ile płacą, bo ta liczba jest pod ręką: stoi na fakturze, w programie księgowym i w zestawieniu na koniec roku. Liczby, ile kosztuje ich obsługa, nie ma nigdzie, więc w ocenie po prostu się nie pojawia. Tymczasem to właśnie ona decyduje, czy klient na Tobie zarabia, czy Ty na nim. Ten wpis jest o tym, jak tę drugą liczbę policzyć, dlaczego największy klient tak często wypada w niej najsłabiej i co z nim zrobić, kiedy już wiesz.
Faktura pokazuje, ile klient płaci, a nie ile Cię kosztuje
Przychód i zysk z klienta to dwie różne liczby, a w małej firmie zwykle mierzy się tylko pierwszą. Benson Shapiro z Harvardu i jego współautorzy pisali o tym już w 1987 roku, w tekście „Manage Customers for Profits (Not Just Sales)”, który otwiera zdanie: wysoka sprzedaż wcale nie musi oznaczać wysokiego dochodu, o czym wiele firm przekonało się boleśnie. Autorzy pytali, skąd biorą się tak duże różnice w marży między zamówieniami, skoro ceny są ustalone rozsądnie. Odpowiedź leżała po stronie kosztów, których cennik nie widzi.
Fałszywa diagnoza w takiej sytuacji brzmi: „mamy za niskie ceny”. Czasem to prawda, ale zwykle tylko dla części klientów. Ta sama stawka u jednego klienta daje świetną marżę, a u drugiego ledwo pokrywa koszty, bo drugi zamawia częściej i w mniejszych porcjach, wymaga więcej rozmów, więcej poprawek i płaci później. Podniesienie cen wszystkim karze tych, którzy byli w porządku, i nie naprawia tych, przez których jest problem.
Trafna diagnoza zaczyna się od pytania, którego w małej firmie prawie nikt nie zadaje: ile godzin pracy pochłania każdy klient i ile zostaje z jego pieniędzy po ich odjęciu?
Krzywa wieloryba: cały zysk firmy stoi na kilku klientach
Kiedy firmy zaczęły liczyć rentowność klienta po kosztach obsługi, wyniki układały się w powtarzalny kształt. Robert Kaplan i V.G. Narayanan z Harvard Business School opisali go w artykule „Measuring and Managing Customer Profitability” (Cost Management, 2001). Jeśli ustawisz klientów od najbardziej do najmniej rentownego i narysujesz skumulowany zysk, wykres najpierw wystrzeli w górę, a potem opada. Według podsumowania ich ustaleń najbardziej rentowne 20% klientów przynosi zwykle od 150% do 300% całego zysku firmy, środkowe 60–70% wychodzi mniej więcej na zero, a najmniej rentowne 10–20% oddaje od 50% do 200% zysku.
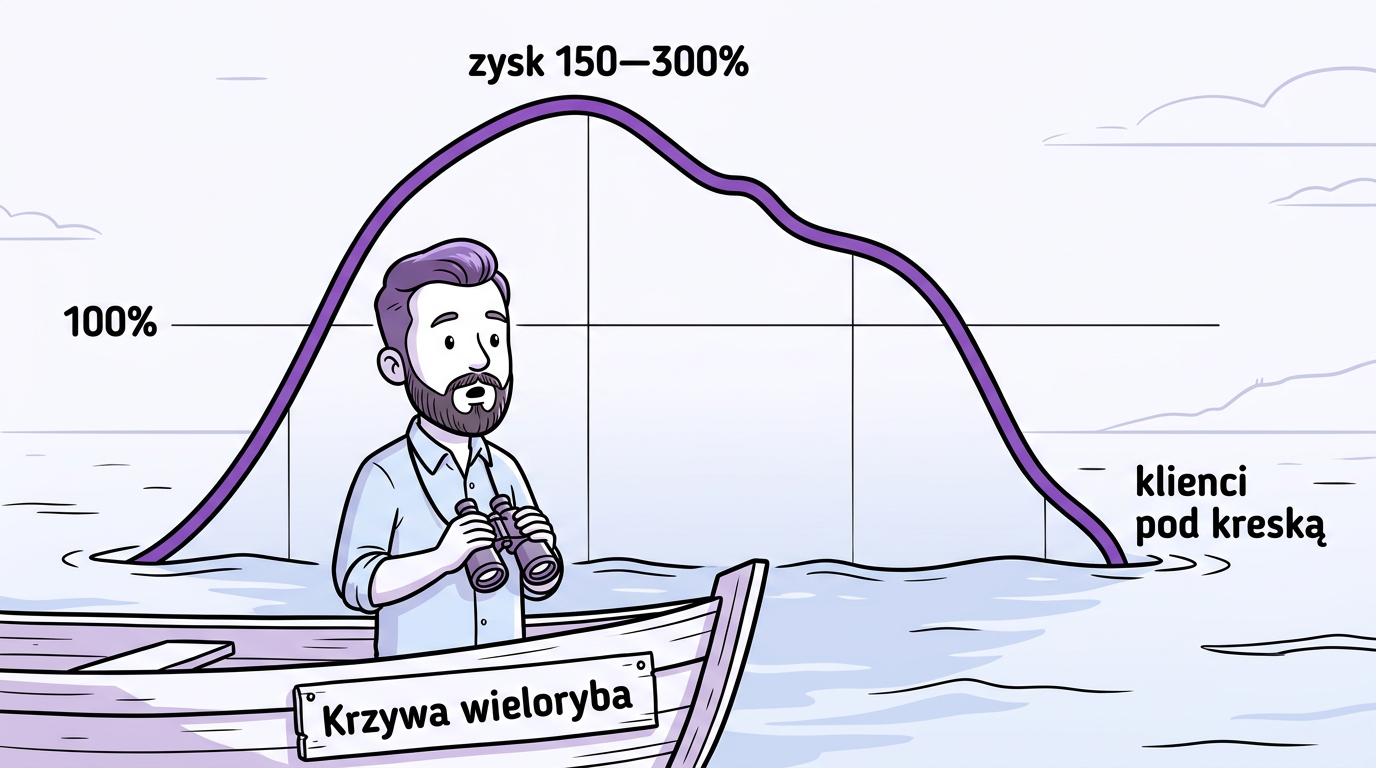
Ten kształt nazywa się krzywą wieloryba, bo przypomina grzbiet wynurzającego się zwierzęcia. Ponad 100% to nie błąd w obliczeniach. Najlepsi klienci zarabiają więcej, niż firma ostatecznie pokazuje w wyniku, a różnicę po cichu zjadają ci na końcu wykresu. Kaplan i Narayanan zwracają przy tym uwagę, że reguła 80/20 do rentowności klienta po prostu nie pasuje: proporcja jest dużo ostrzejsza.
Podobny obraz wyszedł w danych, które V. Kumar i Denish Shah przeanalizowali dla MIT Sloan Management Review w 2011 roku. W obu badanych firmach 20% najlepszych klientów odpowiadało za ponad 90% zysku, a w każdej z nich była spora grupa klientów, na których firma traciła pieniądze. To duże organizacje, nie pięcioosobowe biuro. Mechanizm jest jednak ten sam przy dwudziestu klientach: kilku płaci za wszystkich, kilku jedzie na gapę.
Największy klient rzadko ląduje w środku krzywej
Duży klient ma siłę, której mały nie ma, i zwykle z niej korzysta. Shapiro i współautorzy rozłożyli klientów na dwie osie: jaką cenę faktycznie płacą po wszystkich ustępstwach i ile kosztuje ich obsługa. Wyszły z tego cztery ćwiartki.
| Niski koszt obsługi | Wysoki koszt obsługi | |
|---|---|---|
| Wysoka cena netto | Pasywni — płacą cennik i niewiele wymagają. Często mniejsi i lojalni. | Wymagający premium — chcą dużo, ale za to płacą. Rentowni, jeśli dopilnujesz rozliczenia. |
| Niska cena netto | Okazjowicze — negocjują cenę, ale biorą standard bez dodatków. | Agresywni — wymagają najwięcej i płacą najmniej. Tu najczęściej siedzą duzi klienci. |
Ćwiartka agresywna to miejsce, do którego duży klient dryfuje sam z siebie. Ma wolumen, więc dostaje rabat. Ma swój dział zakupów, więc ma swoje procedury, formularze i terminy. Ma wielu ludzi po swojej stronie, więc z każdym z nich trzeba osobno rozmawiać. Każde z tych ustępstw ma sens w momencie, w którym na nie się godzisz. Kłopot w tym, że nikt ich nie sumuje.
Dlatego największy klient rzadko jest przeciętny. Jeśli jego wolumen naprawdę obniża Twoje koszty, bo zamawia dużo naraz i rzadko zmienia zdanie, będzie na samym szczycie krzywej. Jeśli jego wielkość przekłada się głównie na siłę negocjacyjną, wyląduje na samym końcu, za to z najładniejszym logo w portfolio.
Gdzie znika marża, zanim dotrze na konto
Marża na dużym kliencie znika w pięciu miejscach, z których tylko pierwsze widać na fakturze. Kanadyjski bank rozwoju BDC pokazuje to w swoim poradniku analizy rentowności klienta na prostym przykładzie: faktura na 1000 dolarów po rabacie handlowym, wolumenowym i za szybką płatność daje 780 dolarów faktycznej ceny. Koszt obsługi tego klienta, razem z dedykowanym opiekunem, raportami na zamówienie, przyspieszonym czasem reakcji i kwartalnymi spotkaniami, wynosi 615 dolarów. Zostaje 165 dolarów, czyli mniej niż jedna szósta kwoty, która stała na fakturze.
W małej firmie usługowej te pięć miejsc wygląda zwykle tak:
- Rabat. Udzielony raz, na starcie, „bo to duży klient”. Nikt go potem nie weryfikuje.
- Praca poza zakresem. Drobne prośby, które „nie są warte osobnej wyceny”, a w sumie bywają warte drugiej umowy.
- Komunikacja. Spotkania statusowe, maile do pięciu osób, akceptacje, które trzeba gonić.
- Format. Raport w ich szablonie, faktura przez ich portal, dokumenty w ich systemie.
- Termin płatności. Sześćdziesiąt dni zamiast czternastu, a w tym czasie Ty płacisz ludziom i podatki.
Ostatni punkt ma pokrycie w danych. W europejskim raporcie płatniczym Intrum za 2026 rok 55% polskich firm przyznało, że zaakceptowało dłuższe terminy płatności pod presją dużych korporacji. Pieniądz, który przychodzi dwa miesiące później, jest wart mniej. Kiedy w tym czasie finansujesz się kredytem obrotowym albo debetem na koncie, różnica ma konkretną cenę w odsetkach.
W firmie usługowej koszt klienta liczy się w godzinach
Najdroższym zasobem małej firmy usługowej jest czas ludzi. Robert Kaplan i Steven Anderson uprościli do tego dawny rachunek kosztów działań w metodzie, którą opisali w Harvard Business Review jako time-driven activity-based costing. Zamiast ankietować pracowników, jaki procent czasu poświęcają na każdą czynność, potrzebujesz dwóch liczb: ile kosztuje godzina dostępnej pracy i ile godzin zajmuje dana czynność. Kaplan i Anderson piszą wprost, że rozsądne szacunki menedżerów wystarczają.
Dla małej firmy to dobra wiadomość. Nie potrzebujesz systemu kosztowego ani konsultanta. Koszt godziny policzysz z miesięcznych kosztów firmy podzielonych przez godziny, które zespół realnie przepracowuje. Czas na klienta wyciągniesz z kalendarza, skrzynki i trackera, jeśli go używasz.
Przykładowy rachunek, z liczbami wymyślonymi na potrzeby ilustracji, żeby pokazać mechanizm. Godzina pracy zespołu kosztuje firmę 120 zł, licząc pensje, biuro i narzędzia.
| Klient A (największy) | Klient B | |
|---|---|---|
| Faktura miesięczna | 12 000 zł | 4 000 zł |
| Rabat | 15% → 10 200 zł | brak → 4 000 zł |
| Godziny obsługi w miesiącu | 70 h → 8 400 zł | 10 h → 1 200 zł |
| Zostaje w firmie | 1 800 zł | 2 800 zł |
| Zarobek na godzinę obsługi | ok. 146 zł | 400 zł |
Klient A płaci trzy razy więcej i zostawia w firmie mniej pieniędzy niż klient B. Do tego zajmuje siedem razy więcej czasu, czyli godzin, których nie możesz sprzedać nikomu innemu. A to jeszcze bez kosztu sześćdziesięciodniowego terminu płatności.
📖 Ze słownika Noraline: Koszt utraconych korzyści (opportunity cost) — wartość najlepszej alternatywy, z której rezygnujesz, wybierając daną opcję. Przy rentowności klienta to godziny, które jeden klient zabiera, a które mógłbyś sprzedać komuś, kto płaci za nie dwa razy więcej.
Ten drugi koszt jest często poważniejszy od pierwszego. Kiedy zespół jest pełny, każda godzina u słabego klienta to godzina, której nie dostanie lepszy klient albo nowe zlecenie, odrzucone, „bo nie mamy mocy”. Czy w ostatnim kwartale odmówiłeś komuś z tego powodu? Jeśli tak, to brak mocy miał konkretnego winnego.
Policz rentowność klienta w jedno popołudnie
Do pierwszego przybliżenia wystarczą faktury z ostatnich sześciu miesięcy, kalendarz i arkusz. Wynik nie będzie dokładny co do złotówki i nie musi. Chodzi o kolejność klientów, a nie o precyzję, a kolejność zwykle wychodzi wyraźnie już przy zgrubnych danych.
Najtrudniejszy jest krok trzeci, bo pamięć zaniża czas spędzony na drobiazgach. Pomaga zasada z tekstu o audycie tygodnia: odtwarzaj z kalendarza i skrzynki, nie z głowy. Jeśli chcesz to robić regularnie, a nie raz, zysk na godzinę obsługi dobrze sprawdza się jako jedna z kilku liczb, które właściciel małej firmy śledzi co miesiąc.
Klient pod kreską to najpierw rozmowa, nie rozstanie
Większość nierentownych klientów da się naprawić, zanim trzeba będzie ich żegnać. BDC w ostatnim kroku swojej metody radzi rozmawiać z klientami słabo i nierentownymi o tym, które ich prośby kosztują najwięcej, i ustalić na przyszłość jasne warunki. Zwykle wystarczy jedna z trzech zmian.
Wyceń to, co było darmowe. Raport w niestandardowym formacie, spotkanie poza harmonogramem, trzecia runda poprawek. Nie musisz ich zabraniać. Wystarczy, że mają cenę, a klient sam zdecyduje, czy ich potrzebuje.
Zapisz zakres i jeden kanał. Limit poprawek w umowie, jedna osoba kontaktowa po stronie klienta, zgłoszenia w jednym miejscu zamiast pięciu skrzynek. Najwięcej godzin ucieka na koordynację, nie na samą pracę.
Odkręć rabat albo termin. Rabat wolumenowy ma sens, kiedy wolumen faktycznie obniża Twój koszt. Jeśli go nie obniża, przy odnowieniu umowy zamień rabat na krótszy termin płatności albo na mniejszy zakres usług.
Taka rozmowa jest trudniejsza z dużym klientem niż z małym, bo w głowie od razu pojawia się myśl „a jeśli odejdzie?”. Dlatego warto do niej przyjść z liczbami, a nie z wrażeniem. Zdanie „ta usługa zajmuje nam dziesięć godzin miesięcznie, których nie ma w umowie” jest dużo łatwiejsze do obrony niż „czujemy, że jest tego za dużo”. O tym, jak powiedzieć „nie” bez psucia relacji, pisałem szerzej w tekście o asertywności w biznesie.
Kiedy słabego klienta warto zatrzymać
Nierentowny klient nie zawsze jest błędem. Bywa, że pokrywa koszty stałe w miesiącu, w którym zespół i tak nie miałby nic do roboty. Może być referencją, która otwiera drzwi do kolejnych firm z branży, albo wejściem na nowy rynek, na którym uczysz się za jego pieniądze. Takie powody są uczciwe, jeśli potrafisz je nazwać i sprawdzić.
Kłopot zaczyna się wtedy, gdy powód brzmi „bo pracujemy razem od lat” albo „bo tyle już w tę współpracę włożyliśmy”. Takie zdanie rozlicza przeszłość, a decyzja dotyczy przyszłości. To klasyczny błąd utopionych kosztów. Godziny, które już oddałeś temu klientowi, nie wrócą bez względu na to, co postanowisz. Decyzja dotyczy wyłącznie godzin, które oddasz mu w przyszłym kwartale.
Jest też ryzyko, które przy dużym kliencie łatwo przeoczyć: zależność. Jeśli jeden klient daje ponad połowę przychodu, jego dział zakupów de facto ustala Twoje ceny i terminy. Sama zależność nie uzasadnia rozstania. Uzasadnia za to, żeby wolne godziny, które odzyskasz po rozmowie o zakresie, oddać pozyskiwaniu klientów z górnej części krzywej.
Jedno pytanie przed odnowieniem umowy z największym klientem
Nie musisz od razu liczyć wszystkich. Zacznij od jednego: tego, którego wymieniasz pierwszego, gdy ktoś pyta o firmę. Policz jego zysk na godzinę obsługi i porównaj z drugim, mniejszym klientem, przy którym nikt w zespole nie wzdycha. Jeśli wynik wyjdzie po myśli dużego, masz klienta ze szczytu krzywej i dobry argument, żeby szukać podobnych. Jeśli nie, masz liczbę, z którą możesz pójść na rozmowę o odnowieniu umowy.
Przychód powie Ci, kto płaci najwięcej. Kto dla Ciebie zarabia, powie dopiero kalendarz.
Jeśli chcesz przejść przez ten rachunek razem, zamiast samemu nad arkuszem, zajrzyj do szkoleń i konsultacji.
Sprawdźmy, co da się zdjąć z Twojej głowy
Wiesz, który klient płaci najwięcej, ale nie wiesz, który najwięcej zostawia? Usiądziemy nad fakturami i kalendarzem, ułożymy ranking po zysku na godzinę i przygotujemy liczby na rozmowę z klientem pod kreską.
Napisz do mnie →Najczęściej zadawane pytania
Od faktur klienta z ostatnich miesięcy odejmij rabaty i korekty, żeby dostać faktyczną cenę. Potem odtwórz z kalendarza i skrzynki, ile godzin zespół poświęcił temu klientowi, i pomnóż je przez koszt godziny pracy firmy. Dopisz koszty szczególne, na przykład długi termin płatności. Różnica to zysk z klienta, a podzielona przez godziny obsługi mówi, ile zarabiasz na każdej godzinie oddanej temu klientowi.
To wykres skumulowanego zysku, na którym klientów ustawia się od najbardziej do najmniej rentownego. Według Roberta Kaplana i V.G. Narayanana najlepsze 20% klientów przynosi zwykle od 150% do 300% zysku firmy, środek wychodzi mniej więcej na zero, a najsłabsze 10–20% oddaje część tego zysku. Kształt wykresu przypomina grzbiet wynurzającego się wieloryba, stąd nazwa.
Duży klient ma siłę negocjacyjną i zwykle z niej korzysta: dostaje rabat wolumenowy, dłuższy termin płatności, własne formaty raportów i więcej osób do koordynacji. Każde z tych ustępstw osobno wydaje się rozsądne, ale nikt ich nie sumuje. Jeśli jego wolumen nie obniża faktycznie kosztów obsługi, wysoka faktura idzie w parze z wysokim kosztem i na rękę zostaje mniej niż u mniejszego klienta.
Zsumuj miesięczne koszty firmy, czyli pensje razem z wynagrodzeniem właściciela, biuro, narzędzia i księgowość, a potem podziel je przez liczbę godzin faktycznie przepracowanych przez zespół w tym miesiącu. Nie dziel przez godziny z umów, bo urlopy, choroby i czas administracyjny zaniżą wtedy wynik. Tak otrzymaną stawkę mnożysz przez godziny poświęcone konkretnemu klientowi.
Zacznij od rozmowy, nie od rozstania. Najczęściej wystarcza wycenienie usług, które dotąd były darmowe, zapisanie w umowie limitu poprawek i jednego kanału kontaktu albo zamiana rabatu na krótszy termin płatności przy odnowieniu umowy. Do rozmowy przyjdź z liczbami, na przykład z liczbą godzin poza zakresem, bo konkretne dane łatwiej obronić niż wrażenie, że pracy jest za dużo.
Wtedy, gdy potrafisz nazwać i sprawdzić konkretny powód: klient pokrywa koszty stałe w okresie, w którym zespół nie miałby innej pracy, jest referencją otwierającą kolejne zlecenia albo pozwala wejść na nowy rynek. Powód „bo współpracujemy od lat” nie wystarcza, bo dotyczy czasu już oddanego, a decyzja dotyczy godzin, które oddasz klientowi w kolejnych miesiącach.
Szymon Mojsak
Ekspert automatyzacji procesów biznesowych i współwłaściciel RCPonline — systemu rejestracji czasu pracy.
Teoria zastosowana w praktyce — treści opieram na własnych doświadczeniach zdobytych przy wdrożeniach i w relacjach międzyludzkich.
Poszerzam horyzonty — nieustannie rozwijam wiedzę z zakresu marketingu, psychologii i IT.
Zamieniam twórczy chaos w kierunek — najpierw pytanie „po co”, dopiero potem „jak”. Pomagam zrozumieć procesy, by je usprawnić.
Ten materiał powstał z udziałem AI
Narzędzia AI — wspierały research, redakcję tekstu i przygotowanie ilustracji.
Autor — wybiera temat, pisze pierwszą wersję i redaguje całość przed publikacją. Doświadczenia, oceny i punkt widzenia w tekście są jego własne.
Ładowanie komentarzy...