

Czyli o tym, dlaczego w małej firmie decyzja o cenie i o nowym etacie zapada na wyczucie, choć wszystkie potrzebne dane już gdzieś leżą.
Środa, 16:40. Stały klient dzwoni z prośbą: dacie dziesięć procent rabatu, jeśli podpiszemy umowę na rok? Odpowiedź ma paść jeszcze w tej rozmowie. Otwierasz w głowie arkusz, którego nie masz. Saldo na koncie wygląda dobrze, zespół jest zajęty, a klient płaci, choć z tym „płaci” różnie bywało. Mówisz „tak”, bo umowa na rok brzmi bezpiecznie. Wieczorem Kasia pyta, czy w końcu zatrudnicie kogoś do pomocy, bo nie wyrabia. Też mówisz „tak”, tylko „po nowym roku”.
Dwie decyzje w jeden dzień. Żadnej nie podjąłeś na podstawie liczby.
Brzmi znajomo? W firmie na sześć osób nie ma kontrolera finansowego ani działu analiz, a raport od biura rachunkowego przychodzi w połowie następnego miesiąca. Rolę tablicy rozdzielczej pełni więc głowa właściciela. Działa całkiem nieźle, dopóki firma jest mała i wszystko dzieje się na jego oczach. Przestaje działać mniej więcej wtedy, kiedy przestajesz osobiście wystawiać każdą fakturę.
Ten wpis jest o pięciu liczbach, które tę głowę zastępują. Każda odpowiada na jedno pytanie, które właściciel małej firmy i tak sobie zadaje, zwykle za późno. Podręcznik do analizy finansowej zna ich dziesiątki; tu zostaje tylko pięć. Bez nich każda decyzja o cenie i o zatrudnieniu jest zgadywaniem. A im mniejsza firma, tym drożej kosztuje każda pomyłka.
Raport od księgowej odpowiada na pytanie, którego nie zadajesz
Księgowość mówi, ile zarobiłeś w zeszłym miesiącu. To ważne pytanie, ale nie to, które pada w środę o 16:40. Wtedy pytasz, czy stać Cię na rabat, czy klient w ogóle zapłaci i czy zespół udźwignie kolejny projekt. Na żadne z tych pytań rachunek zysków i strat nie odpowiada, bo został zbudowany do rozliczenia z urzędem skarbowym, a nie do kierowania firmą w ciągu tygodnia.
Do tego dochodzi opóźnienie. Zysk z faktury wystawionej w marcu widzisz w kwietniu, a pieniądze z niej, jeśli klient się spóźni, w maju. Przez dwa miesiące firma wygląda w papierach na rentowną i jednocześnie może nie mieć z czego zapłacić pensji. Nie ma w tym sprzeczności, bo zysk i gotówka to dwie różne liczby, mierzone w różnym czasie.
Dlatego fałszywa diagnoza brzmi „mamy za mało danych”. Danych masz zwykle aż nadto: wyciągi z banku, program do faktur, kalendarze zespołu, skrzynkę pełną zapytań. Brakuje kilku liczb wyciągniętych z tych danych przed decyzją, a nie miesiąc po niej.
W firmie na sześć osób jedna pomyłka waży jedną szóstą
W firmie zatrudniającej sto osób nowy etat zwiększa listę płac mniej więcej o procent. Jeśli okaże się zbędny, nikt tego w wynikach nie zauważy. W firmie na sześć osób ten sam etat podnosi koszty osobowe mniej więcej o jedną szóstą, i to z dnia na dzień. Pomyłka nie rozmywa się w skali, bo skali nie ma.
Z ceną jest podobnie. Duża firma z setkami klientów może dać rabat jednemu z nich i zgubić go w średniej. Ty masz pewnie kilkunastu stałych klientów, a dwóch lub trzech z nich daje dużą część przychodu. Rabat dla jednego takiego klienta przesuwa wynik całego roku.
Jest i trzeci powód. Duża firma ma rezerwy, linię kredytową i czas na korektę. Mała firma koryguje z własnej kieszeni właściciela, i to zwykle w tym samym miesiącu, w którym pomyłka wyszła na jaw. Dlatego w małej firmie liczby są potrzebne bardziej niż w dużej: margines błędu jest po prostu węższy.
Liczba pierwsza: ile tygodni przeżyjesz bez nowego przelewu
Pierwsza liczba to gotówka, ale nie saldo. Saldo zawiera pieniądze, które już do Ciebie nie należą: VAT z faktur wystawionych w tym miesiącu, który oddasz w następnym, składki za pracowników, zaliczkę na podatek, pensje płatne za dziesięć dni. Właściwa liczba brzmi: ile tygodni stałych kosztów pokrywa gotówka, która zostaje po odjęciu tego, co i tak musisz zapłacić.
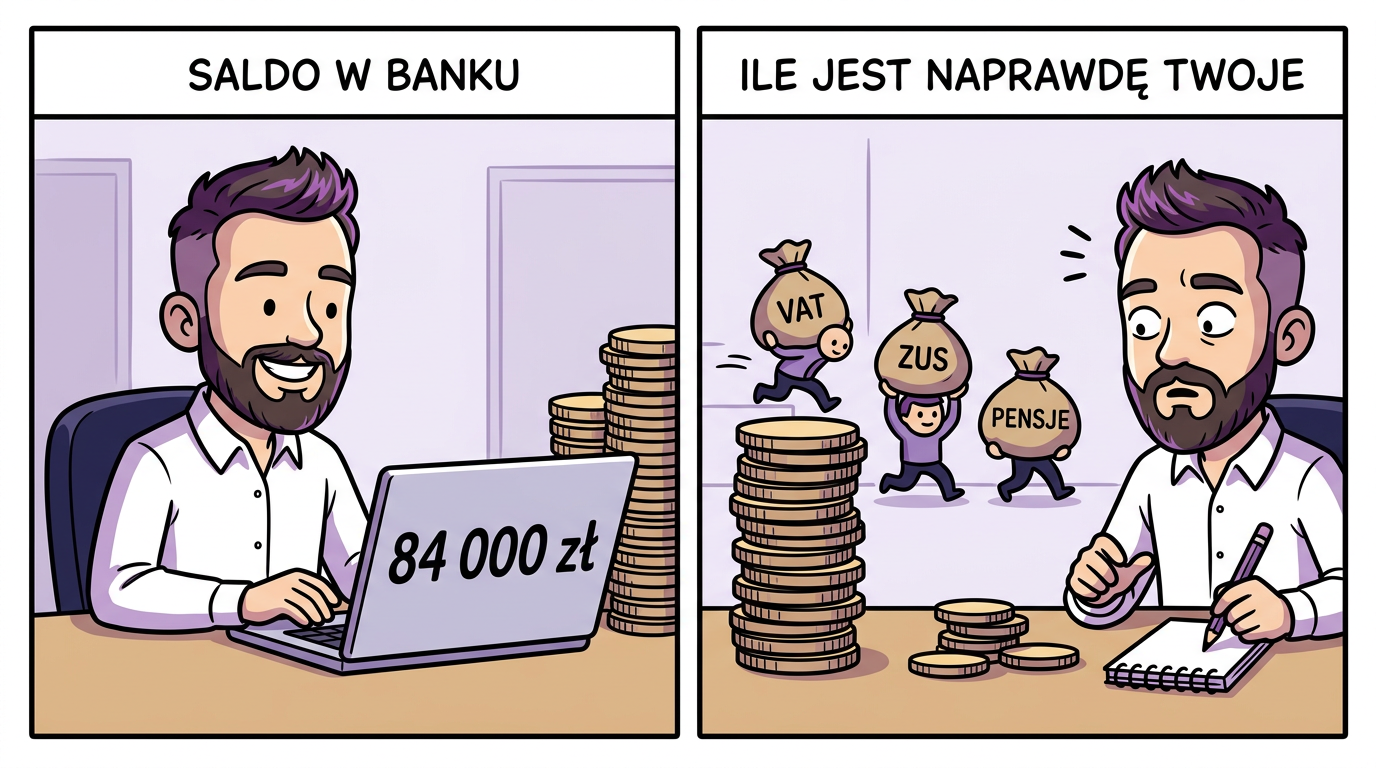
Jak krótki potrafi być ten zapas? JPMorgan Chase Institute przeanalizował przepływy na kontach 597 tysięcy małych amerykańskich firm i policzył, ile dni wydatków pokrywa ich gotówka. W raporcie z 2016 roku mediana wyniosła 27 dni. Jedna czwarta firm miała zapas na 13 dni lub krócej, a w gastronomii mediana spadała do 16 dni. To dane z innego rynku i sprzed lat, więc nie przenoś ich jeden do jednego. Pokazują jednak rząd wielkości: typowa mała firma żyje od przelewu do przelewu z marginesem mniejszym niż miesiąc.
📖 Ze słownika Noraline: Wskaźnik wypalenia (Burn rate) — tempo, w jakim firma wydaje gotówkę netto, zwykle liczone miesięcznie. Podzielenie wolnej gotówki przez ten wskaźnik daje zapas w tygodniach lub miesiącach, czyli odpowiedź na pytanie, jak długo firma przetrwa bez nowych wpływów.
Ta liczba rozstrzyga oba pytania ze środy. Przy zapasie na dwa tygodnie nie dajesz rabatu w zamian za odroczoną płatność i nie zatrudniasz nikogo „na zapas”. Przy zapasie na trzy miesiące możesz sobie pozwolić na jedno i drugie, o ile pozostałe cztery liczby się zgadzają. Liczysz ją raz w tygodniu, z wyciągu i listy zobowiązań na najbliższe 30 dni. Zajmuje to kwadrans.
Liczba druga: pieniądze, które klienci już Ci są winni
Faktura wystawiona to jeszcze nie pieniądze. W Polsce różnica między terminem z umowy a dniem, w którym przelew faktycznie przychodzi, jest duża i rośnie. Według europejskiego raportu płatniczego Intrum za 2026 rok, omówionego przez Infor.pl, polskie firmy dają klientom biznesowym średnio 43 dni na zapłatę, a dostają pieniądze średnio po 64 dniach. Po terminie wpływa przeciętnie 11,4% przychodów. Ponad jedna trzecia badanych firm (36%) przyznaje, że przez cudze opóźnienia sama nie płaci dostawcom na czas.
Dlatego druga liczba brzmi: ile należności jest po terminie i u kogo. Sama suma, bez nazwisk, nic nie mówi. Ta sama kwota rozłożona na dziesięciu klientów to codzienność, a skupiona u jednego to sygnał, że za chwilę będziesz kredytować jego firmę ze swojej. Wróć teraz do telefonu ze środy. Jeśli klient proszący o rabat ma u Ciebie dwie faktury po terminie, rozmowa wygląda zupełnie inaczej.
Prawo daje Ci tu więcej, niż większość małych firm wykorzystuje. Od dnia, w którym należą Ci się odsetki za opóźnienie w transakcji handlowej, możesz doliczyć dłużnikowi rekompensatę za koszty odzyskiwania należności: 40, 70 lub 100 euro, zależnie od kwoty faktury, bez osobnego wezwania. Zarobek na spóźnialskich jest tu sprawą drugorzędną. Klient, który wie, że płacenie po terminie ma cenę, po prostu rzadziej się spóźnia.
Liczba trzecia: marża na zleceniu, liczona razem z godzinami
Trzecia liczba odpowiada wprost na pytanie o cenę. To marża na pojedynczym zleceniu, czyli przychód minus wszystko, co to zlecenie naprawdę zjadło: materiały, podwykonawców i czas zespołu przeliczony na pieniądze. W firmie usługowej ten ostatni składnik jest zwykle największy i zwykle pomijany, bo pensje i tak się płaci, więc godziny wydają się darmowe.
Nie są. Jeśli zlecenie za 12 000 zł zajęło trzem osobom po 40 godzin, a godzina pracy kosztuje firmę 80 zł, to sam czas zjadł 9600 zł. Zostaje 2400 zł, czyli 20%, zanim zapłacisz za biuro, oprogramowanie i księgową. To przykład rachunkowy, nie dane, ale jego mechanika jest uniwersalna: bez godzin w rachunku zlecenie wygląda na złote, z godzinami bywa na zero.
Dlaczego ta liczba jest tak ważna dla ceny? Michael Marn i Robert Rosiello z McKinseya opisali w „Harvard Business Review” w 1992 roku, że dla przeciętnej firmy z ich analizy podniesienie ceny o 1% przy tej samej sprzedaży zwiększa zysk operacyjny o 11,1%. Ta sama dźwignia działa w drugą stronę. Każdy procent rabatu zdejmujesz w całości z marży, bo koszty zostają takie same.
| Marża na zleceniu przed rabatem | Marża po rabacie 10% | O ile musi wzrosnąć sprzedaż, żeby zarobić tyle samo |
|---|---|---|
| 50% | 44% | o 25% |
| 30% | 22% | o 50% |
| 20% | 11% | o 100% |
Tabela to czysta arytmetyka, bez żadnych założeń rynkowych: cena spada o jedną dziesiątą, koszt zlecenia zostaje, więc zysk na sztuce spada znacznie bardziej niż cena. W ostatnim wierszu roczna umowa musiałaby dać Ci dwa razy więcej pracy niż dotąd, żeby wyjść na zero. Czy klient ze środy to obiecał? Jeśli nie znasz swojej marży na jego zleceniach, nie wiesz nawet, w którym wierszu tabeli stoisz.
Liczba czwarta: ile godzin zespołu ktoś faktycznie kupił
Czwarta liczba odpowiada na drugie pytanie ze środy, czyli o zatrudnienie. To obłożenie: jaka część godzin przepracowanych przez zespół została sprzedana klientom. Reszta to administracja, poprawki, spotkania wewnętrzne, szukanie plików i odpisywanie na maile, które nikomu nie wystawisz na fakturze.
Branża usług profesjonalnych mierzy to od lat. Według podsumowania raportu SPI Research, przygotowanego przez Deltek, firmy konsultingowe i IT z ponad 500 przebadanych sprzedawały w 2025 roku średnio 66,4% godzin swoich ludzi. To najniższy wynik w historii tego badania, wyraźnie poniżej 75%, które SPI uważa za poziom optymalny. Mowa o firmach, które zatrudniają ludzi do sprzedawania ich czasu i liczą go co do kwadransa. W firmie, która go nie liczy, wynik bywa niższy, tylko nikt go nie zna.
„Nie wyrabiamy” może oznaczać dwie zupełnie różne rzeczy. Albo zespół sprzedaje 85% swojego czasu i naprawdę brakuje rąk. Albo sprzedaje 55%, a resztę zjada praca, która nie powinna istnieć: ręczne przepisywanie danych, szukanie ostatniej wersji pliku, poprawki po niejasnym briefie. W pierwszym przypadku pomoże nowy etat. W drugim nowa osoba szybko utonie w tym samym bałaganie, a koszty wzrosną o jedną szóstą. Jeśli nie wiesz, gdzie idzie czas, zacznij od audytu jednego tygodnia, zanim cokolwiek podpiszesz.
Nowy etat policzony, zanim podpiszesz umowę
Kiedy obłożenie jest wysokie od kilku miesięcy, a nie od dwóch tygodni, przychodzi czas na rachunek. Wygląda inaczej, niż się zwykle zakłada, bo koszt pracownika nie kończy się na kwocie brutto z umowy. Pracodawca dopłaca do niej własne składki, w 2026 roku standardowo około 20,48%, jak wylicza Poradnik Przedsiębiorcy (składka wypadkowa zależy od branży, więc Twoja stawka może się trochę różnić).
W tym rachunku pracują trzy liczby z pięciu: obłożenie mówi, czy brakuje rąk, marża mówi, czy praca tych rąk zarobi, a zapas gotówki mówi, czy firma przetrwa okres, zanim zarobi. Żadna z nich osobno nie wystarcza. Dlatego szukanie jednej „najważniejszej” liczby kończy się źle.
Liczba piąta: skąd przyszedł klient, który zapłacił
Ostatnia liczba dotyczy pieniędzy, które dopiero mają przyjść. Firma na sześć osób ma zwykle kilka kanałów pozyskiwania klientów naraz: polecenia, stronę, LinkedIn, newsletter, czasem płatne kampanie. Na każdy z nich idzie czas lub budżet. Pytanie, który z nich przyprowadza klientów, którzy potem płacą, a nie tylko wysyłają zapytanie, jest więc pytaniem o to, gdzie wydawać.
Odpowiedź wydaje się prosta, dopóki nie spróbujesz jej znaleźć. Robiłem to u siebie i opisałem w realizacji o zbieraniu danych o sprzedaży z kilku źródeł. Pytanie „skąd wziął się ten klient” wymagało otwarcia panelu analitycznego, panelu sklepu, skrzynki i arkusza z notatkami. Kończyło się zdaniem „chyba z newslettera”. Każdy z tych systemów miał komplet danych o swoim fragmencie drogi klienta i żaden nie wiedział, co działo się wcześniej.
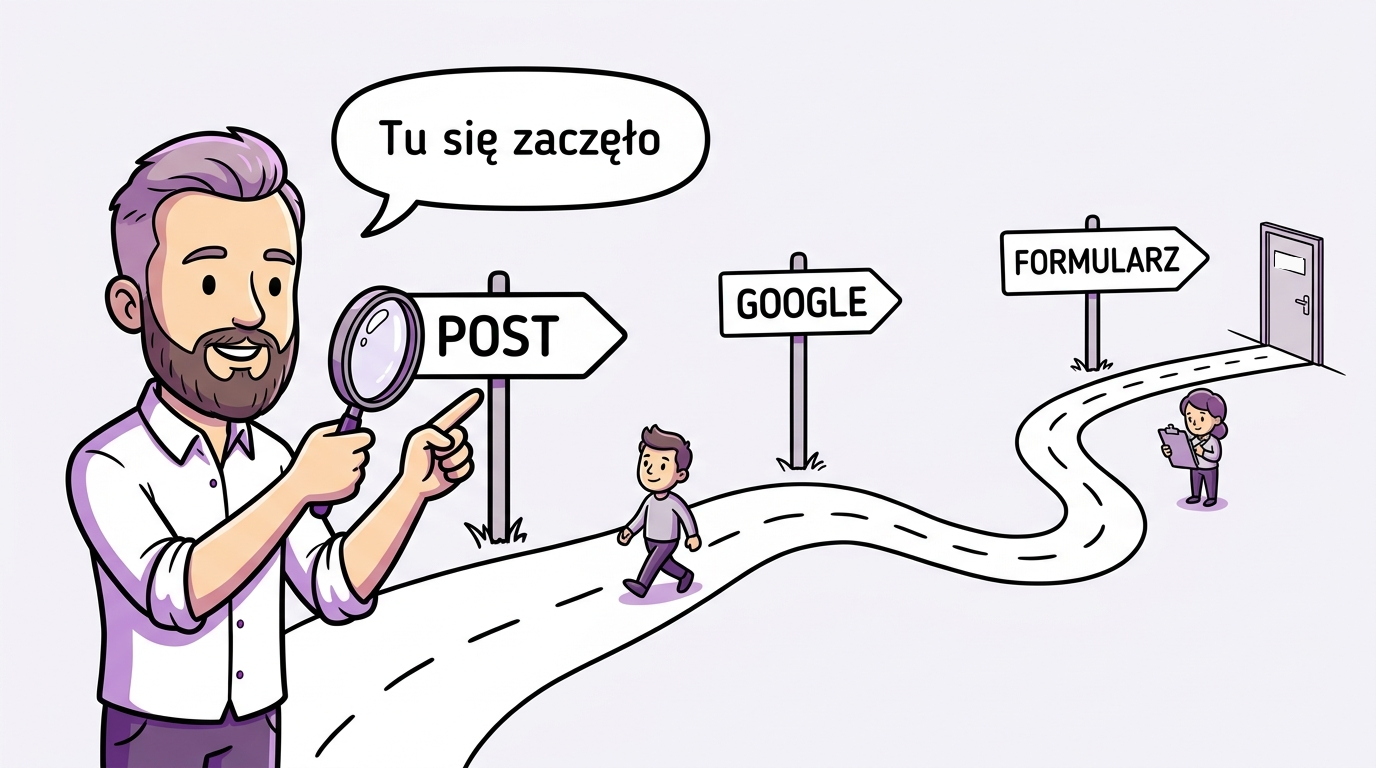
Najważniejsza lekcja z tamtego wdrożenia: ostatnie kliknięcie przed zgłoszeniem prawie zawsze jest wyszukiwaniem nazwy firmy w Google. Klient zobaczył post, zapamiętał nazwę, a po tygodniu wpisał ją w wyszukiwarkę i wypełnił formularz. Jeśli liczysz po ostatnim kliknięciu, cała zasługa idzie na wyszukiwarkę, a kanał, który naprawdę go przyprowadził, wygląda na bezużyteczny. Wystarczy zapamiętać pierwsze źródło wejścia i przekazać je razem ze zgłoszeniem. Wystarczy jedno pole więcej w formularzu i w systemie, w którym prowadzisz klientów; nowe narzędzie nie jest potrzebne.
W małej firmie wystarczy zresztą wersja jeszcze prostsza: pytanie „skąd o nas wiesz?” zadane przy pierwszej rozmowie i zapisane w jednym miejscu. Po kwartale zestawiasz to z fakturami. Po pół roku wiesz, czy ten LinkedIn, na który idzie pięć godzin tygodniowo, przyniósł choć jednego płacącego klienta.
Cele mówią, dokąd idziesz, liczby mówią, gdzie jesteś
Jeśli czytałeś wpis o tym, czym jest OKR w firmie na pięć osób, możesz zapytać, czym to się różni. OKR to cel na kwartał i kilka rezultatów, po których poznasz, że go osiągnąłeś. Zmienia się co kwartał, bo co kwartał chcesz czegoś innego. Pięć liczb z tego wpisu się nie zmienia. To bieżący stan firmy, który sprawdzasz co tydzień niezależnie od tego, jaki cel sobie postawiłeś.
Jedno korzysta z drugiego. Cel „podnieść średnią marżę na zleceniu o kilka punktów” da się ustawić tylko wtedy, gdy znasz dzisiejszą marżę. Bez pięciu liczb OKR jest życzeniem z liczbą w środku. Z kolei samo patrzenie na liczby bez celu łatwo zamienia się w rytuał: co piątek ten sam arkusz, bez decyzji, która z niego wynika.
Wszystkie pięć liczb na jednej kartce, odświeżanych w piątek
Nie potrzebujesz do tego systemu za kilkadziesiąt tysięcy. Na start wystarczy jedna zakładka w arkuszu, wypełniana co tydzień przez jedną osobę, bez kopii i bez wersji „_v2”. Arkusz przestanie wystarczać mniej więcej wtedy, kiedy opisuję we wpisie o tym, kiedy Excel w firmie przestaje być rozwiązaniem. Na pięć liczb raz w tygodniu wystarczy na długo.
| Liczba | Skąd ją wziąć | Jak często | Jaką decyzję rozstrzyga |
|---|---|---|---|
| Zapas gotówki w tygodniach | Wyciąg z banku minus zobowiązania na 30 dni | Co tydzień | Czy stać Cię na rabat, odroczenie, nowy etat |
| Należności po terminie | Program do faktur, filtr „przeterminowane” | Co tydzień | Komu przypomnieć, komu nie dawać kredytu kupieckiego |
| Marża na zleceniu | Faktura minus koszty i godziny z ewidencji czasu | Po każdym zamkniętym zleceniu | Cena, rabat, czy brać podobne zlecenia |
| Obłożenie zespołu | Ewidencja czasu: godziny na zleceniach do wszystkich | Co miesiąc | Zatrudnić czy najpierw zdjąć zbędną pracę |
| Źródło płacącego klienta | Pole w formularzu lub notatka z pierwszej rozmowy | Co kwartał | Gdzie wydawać czas i budżet na pozyskanie |
Najtrudniejsza w tej tabeli jest trzecia kolumna. Liczby łatwo zebrać raz, z zapałem. Trudniej zbierać je w tym samym rytmie przez pół roku, bo dopiero wtedy widać trend, a trend jest ciekawszy od pojedynczej wartości. Dlatego warto przypisać zakładkę jednej osobie z imienia i jednej godzinie w tygodniu. Jeśli to Ty, rozważ, czy to na pewno musisz być Ty: pułapka Zosi Samosi zaczyna się właśnie od takich drobnych rytuałów, których nikt poza Tobą nie umie wykonać.
Kiedy ręczne zbieranie zaczyna zjadać godzinę tygodniowo, a dane trzeba przepisywać z czterech miejsc, to dobry moment na połączenie tych źródeł w jeden widok. Taki panel nie musi być duży. Ma pokazywać pięć liczb, liczyć je sam i nie wymagać logowania do kolejnego narzędzia. Tak właśnie wyglądają aplikacje i systemy, które buduję dla małych firm: najpierw ustalamy, jakie decyzje mają z nich wynikać, a dopiero potem, co wyświetlić.
Która z pięciu liczb jest u Ciebie dziś zgadywana?
Nie zaczynaj od wszystkich pięciu. Zapytaj siebie uczciwie, którą z nich potrafisz dziś podać bez otwierania czegokolwiek, a przy której musiałbyś zgadywać. Zwykle jest to marża na zleceniu albo obłożenie, bo żadna z nich nie leży gotowa w banku ani w programie do faktur. Wybierz tę jedną i policz ją dla ostatnich trzech miesięcy.
Następny telefon z prośbą o rabat i tak przyjdzie. Różnica polega na tym, czy odpowiesz, patrząc na liczbę, czy na saldo, które tylko wygląda na Twoje.
Sprawdźmy, co da się zdjąć z Twojej głowy
Ile z tych pięciu liczb Twoja firma zna bez zgadywania? Napisz, gdzie dziś leżą Twoje dane, a wskażę, skąd każdą z nich wyciągnąć i co da się liczyć automatycznie.
Napisz do mnie →Najczęściej zadawane pytania
Na start wystarczy pięć: zapas gotówki w tygodniach (saldo minus VAT, składki, podatki i pensje na najbliższe 30 dni), należności po terminie z podziałem na klientów, marża na zleceniu liczona razem z godzinami zespołu, obłożenie, czyli udział sprzedanych godzin w przepracowanych, oraz źródło, z którego przyszedł płacący klient. Każdy z tych wskaźników rozstrzyga konkretną decyzję: o cenie, rabacie, zatrudnieniu albo wydatkach na pozyskanie klientów.
Saldo zawiera pieniądze, które już do firmy nie należą: VAT z wystawionych faktur do oddania w kolejnym miesiącu, składki za pracowników, zaliczkę na podatek i pensje płatne za kilka dni. Bezpieczniej patrzeć na wolną gotówkę po odjęciu zobowiązań na najbliższe 30 dni i przeliczać ją na tygodnie stałych kosztów. Taka liczba mówi, jak długo firma przetrwa bez nowych wpływów, a saldo tego nie mówi.
Od przychodu z faktury odejmij materiały, podwykonawców i czas zespołu przeliczony na pieniądze, czyli liczbę godzin pomnożoną przez godzinowy koszt pracownika dla firmy. Ten ostatni składnik bywa pomijany, bo pensje i tak się płaci, a w usługach jest zwykle największy. Bez ewidencji czasu na zleceniach marży nie da się policzyć rzetelnie, więc to pierwsza rzecz do wprowadzenia, jeśli jej brakuje.
To zależy od marży. Przy marży 50% rabat 10% wymaga wzrostu sprzedaży o 25%, żeby zarobić tyle samo. Przy marży 30% potrzeba już 50% więcej, a przy marży 20% sprzedaż musi się podwoić. Wynika to z prostej arytmetyki: cena spada, a koszt wykonania zlecenia zostaje taki sam, więc cały rabat schodzi z zysku na każdej sztuce.
Gdy obłożenie zespołu jest wysokie od kilku miesięcy, a nie od dwóch tygodni, i gdy niska wydajność nie wynika z pracy zbędnej, na przykład ręcznego przepisywania danych. Policz pełny koszt etatu ze składkami pracodawcy (w 2026 roku standardowo około 20,48% ponad brutto), podziel go przez realną liczbę godzin do sprzedania i sprawdź, czy zapas gotówki przetrwa pierwsze miesiące, w których nowa osoba zarabia mniej, niż kosztuje.
Obłożenie to udział godzin sprzedanych klientom we wszystkich godzinach przepracowanych przez zespół. Reszta to administracja, spotkania, poprawki i szukanie informacji. Według badania SPI Research firmy konsultingowe i IT sprzedawały w 2025 roku średnio 66,4% godzin, przy poziomie 75% uznawanym przez SPI za optymalny. Mała firma, która czasu nie mierzy, zwykle nie zna swojego wyniku.
Najprostsza metoda to pytanie „skąd o nas wiesz?” przy pierwszej rozmowie i zapisanie odpowiedzi w jednym miejscu, a potem zestawienie jej z fakturami. Przy formularzach na stronie warto zapamiętywać pierwsze źródło wejścia, a nie ostatnie kliknięcie, bo ostatnim kliknięciem przed zgłoszeniem jest zwykle wyszukanie nazwy firmy w Google, które samo nic nie mówi o kanale.

Szymon Mojsak
Ekspert automatyzacji procesów biznesowych i współwłaściciel RCPonline — systemu rejestracji czasu pracy.
Teoria zastosowana w praktyce — treści opieram na własnych doświadczeniach zdobytych przy wdrożeniach i w relacjach międzyludzkich.
Poszerzam horyzonty — nieustannie rozwijam wiedzę z zakresu marketingu, psychologii i IT.
Zamieniam twórczy chaos w kierunek — najpierw pytanie „po co”, dopiero potem „jak”. Pomagam zrozumieć procesy, by je usprawnić.
Ten materiał powstał z udziałem AI
Narzędzia AI — wspierały research, redakcję tekstu i przygotowanie ilustracji.
Autor — wybiera temat, pisze pierwszą wersję i redaguje całość przed publikacją. Doświadczenia, oceny i punkt widzenia w tekście są jego własne.
Ładowanie komentarzy...